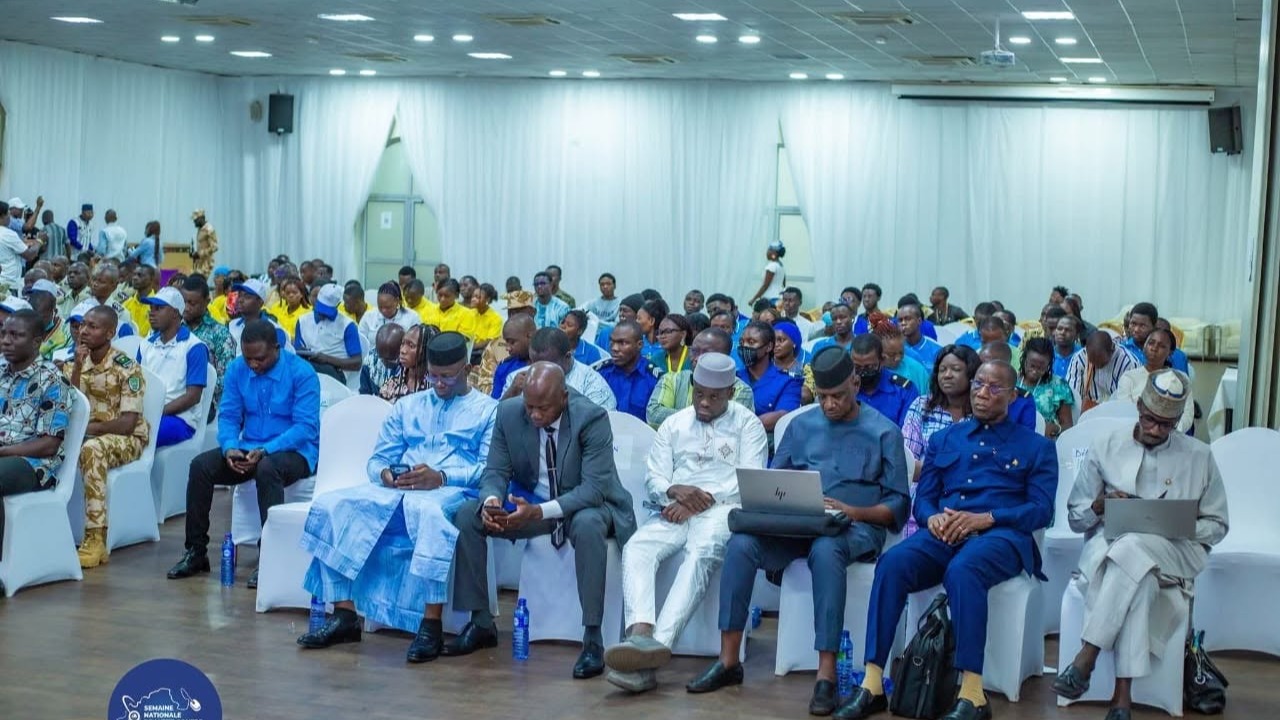
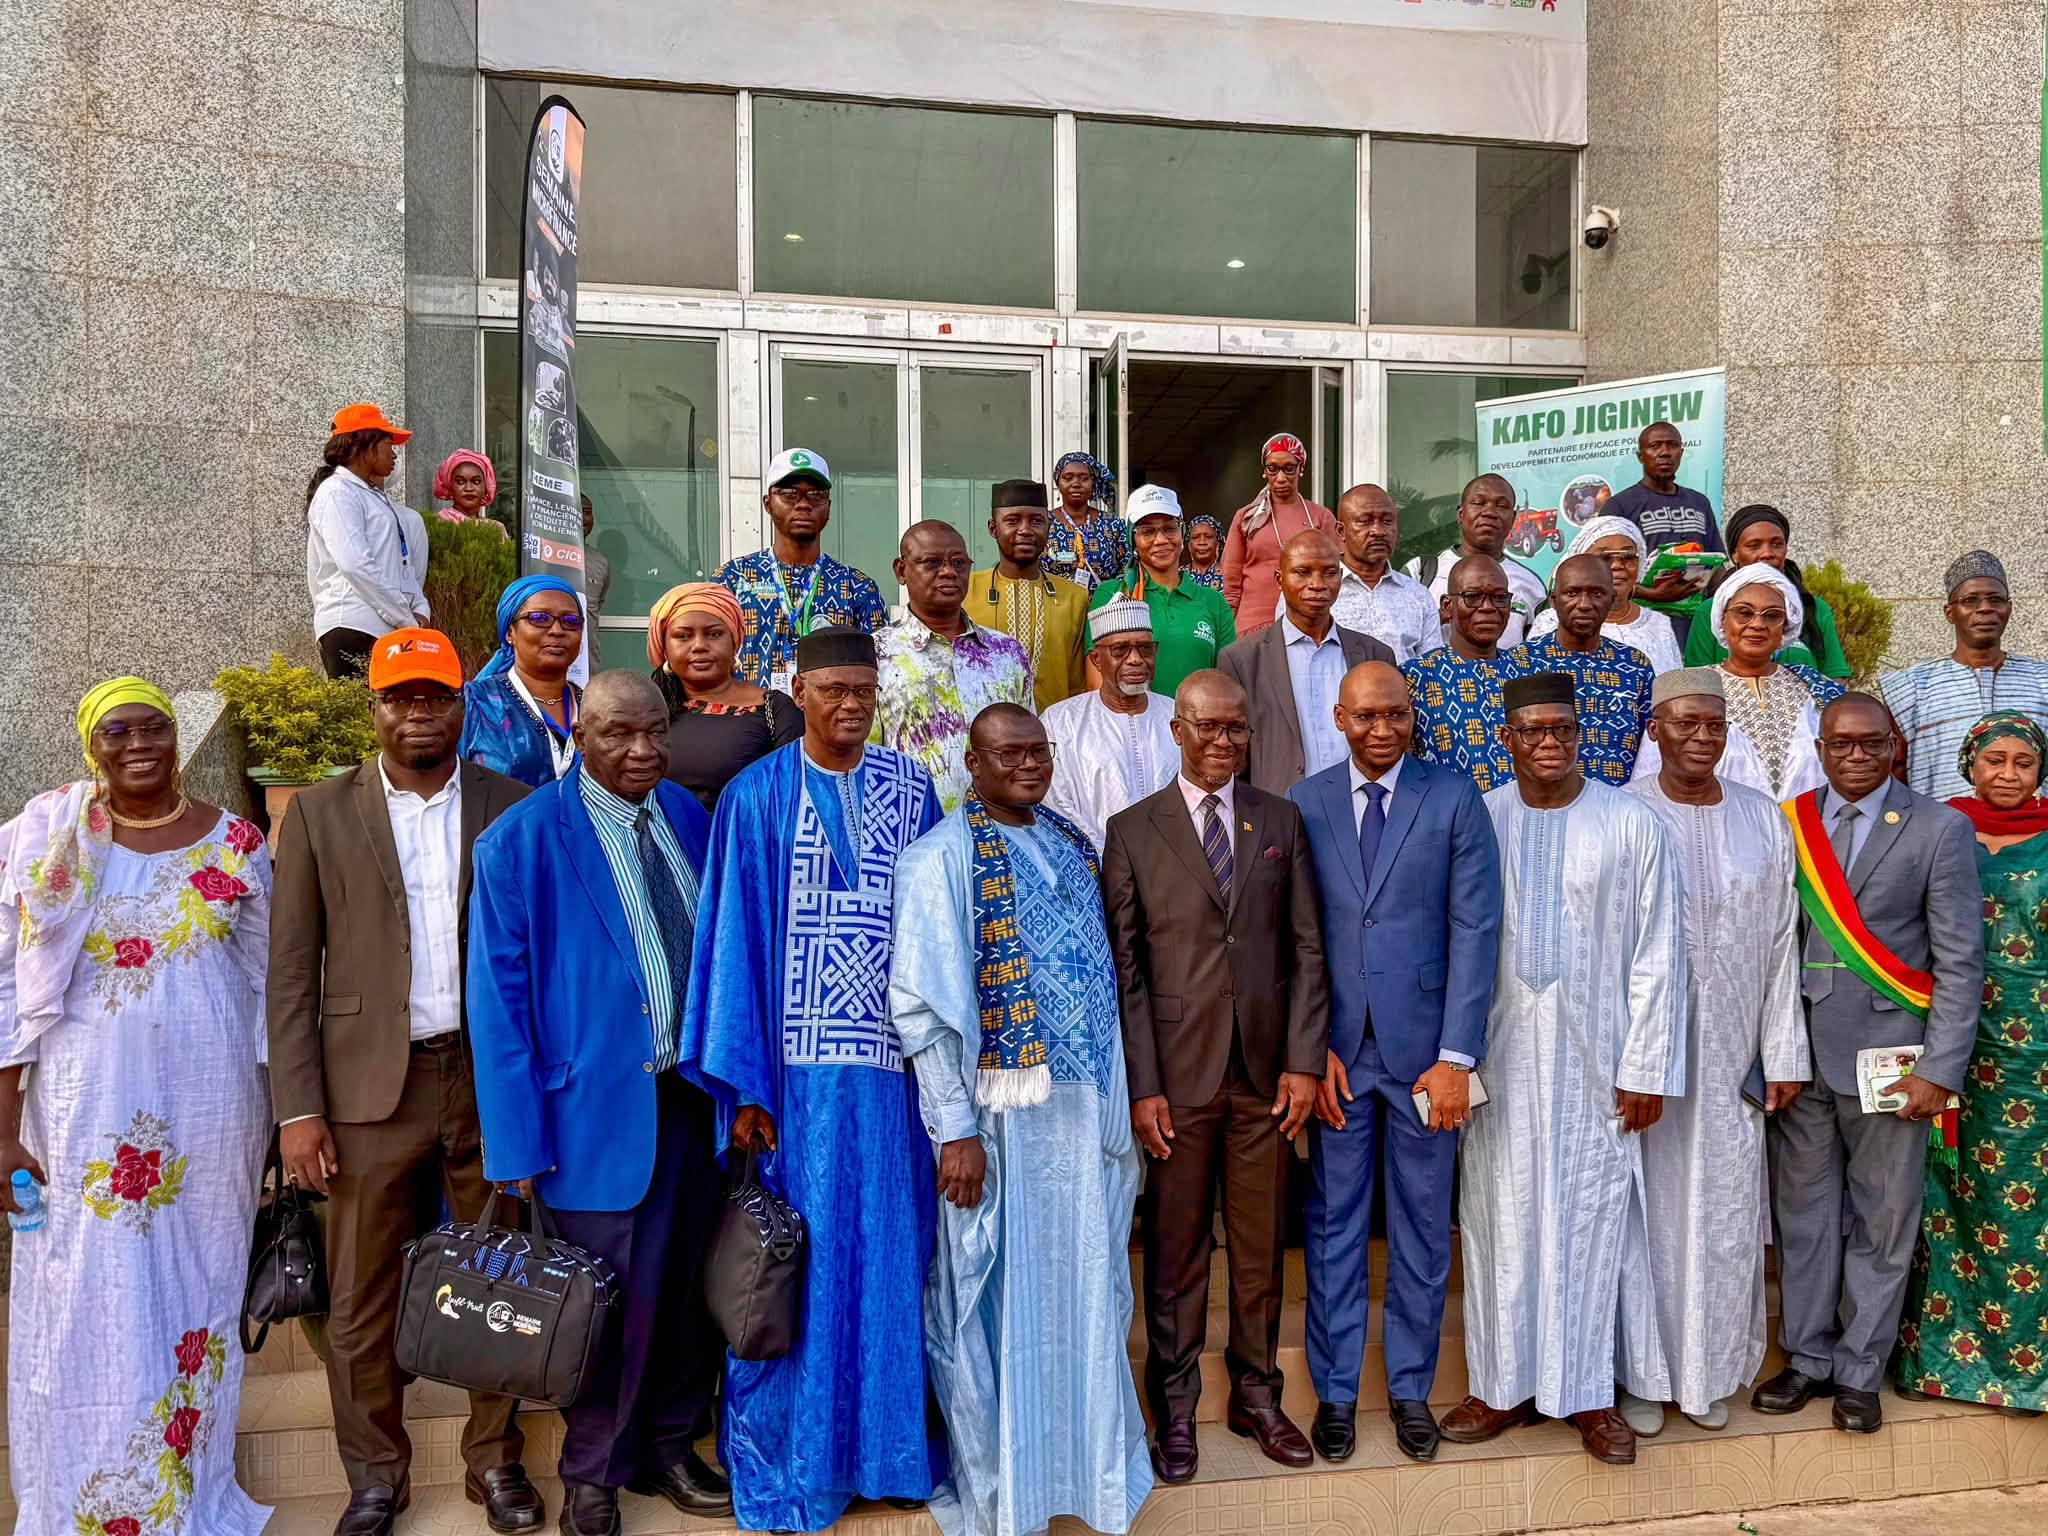
Cette déclaration résonne comme un appel à l'action, soulignant l'importance de l'accès au financement pour les entrepreneurs maliens. Cependant, il a également précisé que dans la pratique, l’idée doit se transformer en un projet viable, capable de supporter non seulement les échéances de remboursement, mais aussi le coût du crédit et les garanties exigées par les institutions financières. Cette dynamique souligne le besoin d'accompagnement et de formation pour les porteurs de projets, afin qu'ils puissent naviguer avec succès dans le paysage complexe de la microfinance et réaliser leurs ambitions entrepreneuriales. Les discussions prévues pour le 22 octobre s'annoncent cruciales, car elles aborderont des thèmes essentiels tels que la continuité des services dans les zones d’insécurité, un sujet de plus en plus pressant dans le contexte actuel, ainsi que la digitalisation, qui transforme nos interactions et nos méthodes de travail. Dans ce cadre, les opérations mobiles émergent comme une solution prometteuse, capable de réduire non seulement les déplacements, mais également les coûts associés. Cependant, leur mise en œuvre efficace repose sur des infrastructures solides, notamment un réseau fiable, des mesures de sécurité informatique robustes et un accompagnement adéquat des usagers pour garantir une adoption réussie.
La feuille de route qui sera élaborée à l'issue de ces discussions devra impérativement répondre à des questions cruciales telles que le refinancement, les garanties nécessaires et la tarification des services. Son utilité se mesurera à la capacité des institutions à rendre le crédit plus accessible, tout en veillant à ne pas compromettre l’épargne de leurs clients, un équilibre délicat mais indispensable. En effet, derrière les chiffres et les projections se cache une réalité concrète : celle du financement d'une boutique, d'une campagne agricole ou d'un petit atelier. Ces initiatives, souvent négligées par les banques classiques, peinent à trouver des solutions de financement adaptées, ce qui soulève des défis majeurs pour les entrepreneurs et les acteurs économiques locaux. La question de l'accès au crédit devient alors non seulement une problématique économique, mais également un enjeu social, déterminant pour la vitalité et la résilience des communautés face aux incertitudes du marché. Le secteur de la microfinance au Mali joue un rôle crucial dans l'économie nationale, affichant une dynamique impressionnante. À la fin de l'année 2025, le pays comptait un total de 116 systèmes financiers décentralisés, témoignant d'une diversification croissante des offres financières. Avec environ 1,6 million de clients, ces institutions ont su capter une large clientèle, illustrant un besoin pressant de services financiers accessibles. Les dépôts, qui ont atteint 184,4 milliards de francs CFA, ont enregistré une augmentation significative de 11,7 % par rapport à l'année précédente, ce qui montre une confiance accrue des clients dans ces systèmes. Parallèlement, l'encours des crédits s'est établi à 209,9 milliards de francs CFA, avec une progression de 2,4 %, indiquant que, bien que la demande de crédit soit en hausse, elle ne suit pas le rythme de l'épargne.
Les données fournies par l'APSFD-Mali révèlent également une amélioration dans la gestion des créances, avec une diminution des créances en souffrance de 13,7 %, s'élevant à 13,2 milliards de francs CFA. Cela suggère que les institutions de microfinance mettent en œuvre des stratégies efficaces pour gérer les risques et améliorer la qualité de leurs portefeuilles de prêts. En 2025, plus de 40 000 nouveaux membres ont rejoint ces institutions, ce qui témoigne d'une expansion continue et d'une volonté croissante des Maliens de s'engager dans des solutions financières alternatives. Cependant, cette évolution met en lumière un contraste frappant : l'épargne croît près de cinq fois plus vite que l'octroi de crédits. Cet écart soulève des questions importantes sur la gestion des ressources financières dans le secteur. Bien que l'augmentation des dépôts soit un signe positif, elle ne doit pas être interprétée comme une stagnation des fonds. En effet, les institutions de microfinance ont également recours à des ressources de refinancement pour soutenir leurs activités. Ce déséquilibre entre l'épargne et le crédit appelle à une réflexion approfondie sur les moyens par lesquels ces institutions peuvent transformer une plus grande part de leurs ressources en crédits productifs, tout en préservant leur solidité financière et en évitant de se fragiliser face à une demande croissante.
Notons que le panel du 21 octobre se préparait à aborder un sujet crucial et d'une grande portée : le financement de l'agriculture, des petites et moyennes entreprises (PME-PMI) ainsi que du secteur informel. Cette réunion revêtait une importance particulière, car elle visait à établir des solutions concrètes et adaptées aux besoins spécifiques de chaque acteur économique. Pour un producteur agricole, par exemple, il est essentiel qu'un crédit utile soit en parfaite adéquation avec le calendrier de la campagne, permettant ainsi de financer les semences, les engrais et les équipements au moment opportun pour maximiser les rendements. D'autre part, pour une commerçante, la question des remboursements est tout aussi délicate ; ceux-ci doivent impérativement rester compatibles avec des recettes qui, souvent, fluctuent de manière irrégulière en fonction des saisons et des tendances du marché. Ce panel devait donc explorer des mécanismes de financement flexibles et adaptés, capables de soutenir ces acteurs dans un environnement économique en constante évolution, tout en tenant compte des défis spécifiques auxquels ils font face.
Moussa KONE