Leur mission ne se limite pas à la simple intermédiation financière ; elles incarnent une dynamique de solidarité, de proximité et de développement communautaire, contribuant ainsi à l'amélioration des conditions de vie des populations locales. Le classement 2025 des dix principales structures de la zone UEMOA, établi par la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO), illustre parfaitement cette vitalité et cette importance croissante. Ce n’est plus de la microfinance de subsistance, mais une finance de masse, profondément ancrée dans le tissu économique, qui pèse des centaines de milliards et qui porte l’inclusion là où la banque classique ne s’aventure pas. La Faîtière des Caisses Populaires du Burkina se démarque en dominant le palmarès avec un bilan impressionnant de 177 milliards 801 millions FCFA. Cette performance traduit non seulement la confiance des membres dans ces institutions, mais également leur capacité à répondre aux besoins financiers variés de la population, qu'il s'agisse de prêts pour des projets d'entreprise, d'épargne pour des urgences ou d'investissements dans l'éducation. En favorisant l'accès à des services financiers adaptés, ces structures jouent un rôle clé dans la lutte contre la pauvreté et la promotion de l'autonomisation économique, transformant ainsi le paysage financier de la région.
En deuxième position, l’UNACOOP-CI s’impose avec un bilan impressionnant de 149 milliards 895 millions FCFA, confirmant ainsi la place centrale et stratégique de la Côte d’Ivoire dans l’écosystème financier régional. Ce chiffre témoigne non seulement de la solidité de cette institution, mais également de l’importance croissante de la Côte d’Ivoire dans le paysage économique de l’Afrique de l’Ouest. Le Sénégal, quant à lui, se distingue par la diversité et la robustesse de ses structures mutualistes, qui jouent un rôle crucial dans le soutien aux initiatives économiques locales. Parmi ces structures, l'Union du Crédit Mutuel du Sénégal (CMS) se démarque avec un bilan de 140 milliards 610 millions FCFA, suivie de près par l'Union des Mutuelles du PAMÉCAS, qui affiche un bilan de 64 326 millions FCFA. De plus, l'Union des Mutuelles de l’Alliance de Crédit et d’Épargne pour la Production contribue avec 58 milliards 034 millions FCFA, tandis qu'ACEP Dakar complète ce tableau avec un bilan de 45 milliards 127 millions FCFA. Cette pluralité illustre l’ancrage profond et historique du modèle mutualiste dans la société sénégalaise, où il constitue un levier essentiel de financement pour les petites et moyennes entreprises, favorisant ainsi l'entrepreneuriat local et la création d'emplois. Avec quatre institutions présentes dans le Top 10, le Sénégal se positionne comme un véritable laboratoire de la microfinance mutualiste au sein de l’UEMOA, confirmant son rôle de pionnier non seulement dans l’inclusion financière, mais également dans l’innovation sociale. Cette dynamique met en lumière l'engagement du pays à promouvoir des solutions financières adaptées aux besoins des populations, renforçant ainsi son statut de leader dans la région.
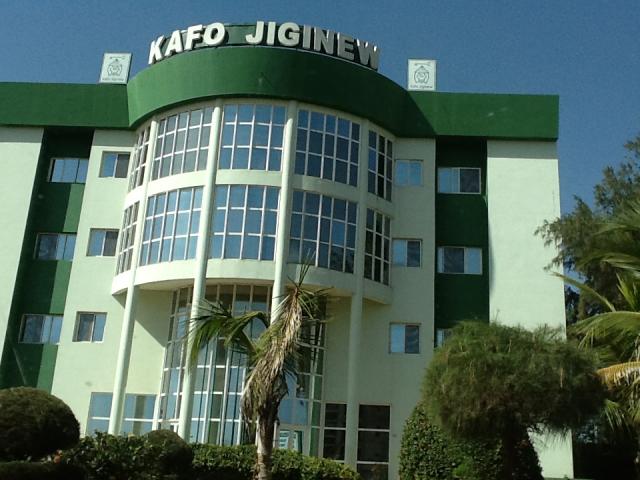
Avec un bilan de 70 milliards 255 millions FCFA, l’Union Kafo Jiginew s’impose comme un acteur incontournable de la microfinance au Mali. Sa trajectoire illustre la pertinence des coopératives dans l’accompagnement des activités agricoles et commerciales, en offrant aux producteurs et aux petits entrepreneurs des solutions de financement adaptées. Ce modèle, profondément enraciné dans le tissu socio-économique malien, confirme que la solidarité financière demeure un levier essentiel de développement inclusif et durable. Le Togo se distingue par deux institutions de poids : la Coopérative d’Épargne et de Crédit de Solidarité (58 milliards 473 millions FCFA) et la Coopérative d’Épargne et de Crédit de l’Église des Assemblées de Dieu (58 milliards 010 millions FCFA), illustrant la diversité des acteurs, qu’ils soient communautaires ou confessionnels. Le Bénin est représenté par la Faîtière des Caisses d’Épargne et de Crédit Agricole Mutuel (46 milliards 746 millions FCFA), qui s’inscrit dans une logique de soutien au monde rural.
Ce classement met en lumière une véritable mosaïque institutionnelle où chaque pays apporte sa spécificité, révélant ainsi la diversité et la richesse des structures financières qui œuvrent pour le bien-être de leurs citoyens. Ces institutions ne se limitent pas à la simple gestion de l’épargne ; elles jouent un rôle crucial dans la promotion de l’inclusion financière, permettant à des populations historiquement marginalisées d'accéder à des services bancaires adaptés à leurs besoins. En soutenant l’entrepreneuriat local, elles deviennent des catalyseurs de croissance économique, offrant des prêts et des formations aux entrepreneurs qui, autrement, n’auraient pas eu les moyens de concrétiser leurs projets. De plus, elles contribuent à la résilience économique des ménages, en leur fournissant des outils financiers qui les aident à surmonter les crises et à planifier leur avenir. La force de ces institutions réside dans leur proximité avec les populations qu'elles servent. Grâce à une gouvernance participative, elles impliquent les membres dans la prise de décision, ce qui renforce la confiance et l'engagement communautaire. Leur capacité à adapter leurs services aux réalités locales, qu'il s'agisse de produits d'épargne spécifiques ou de services de microcrédit, leur permet de répondre efficacement aux besoins variés de leurs clients. À l’heure où les défis liés à la digitalisation, à la régulation et à la concurrence des banques commerciales s’intensifient, ces institutions mutualistes se trouvent à un tournant décisif. Pour assurer leur pérennité et leur pertinence dans un paysage financier en constante évolution, elles devront renforcer leur professionnalisation, en formant leur personnel aux nouvelles technologies et en adoptant des pratiques de gestion modernes. Investir dans les technologies financières devient impératif, non seulement pour améliorer l'efficacité opérationnelle, mais aussi pour offrir des services innovants qui répondent aux attentes croissantes des clients.
Notons que l'avenir de ces institutions dépendra de leur aptitude à conjuguer tradition de solidarité et innovation. En intégrant des solutions numériques tout en préservant leurs valeurs fondamentales, elles pourront continuer à jouer un rôle incontournable dans le développement économique et social en Afrique de l’Ouest. C'est en naviguant habilement entre ces deux mondes que ces structures pourront non seulement survivre, mais prospérer, tout en contribuant à un avenir plus inclusif et durable pour tous.
Daouda Bakary KONE
MICROFINANCE : Comment l’Union Kafo Jiginew s’est imposée sur le marché Malien et celui de l’UEMOA ?
Au Mali, le secteur de la microfinance se distingue chaque année par la présence de leaders du marché, témoignant d'une dynamique florissante et d'une évolution constante. Dans un contexte où l’accès aux services financiers demeure un enjeu majeur pour une large frange des populations ouest-africaines, les institutions mutualistes et coopératives d’épargne et de crédit jouent un rôle déterminant et essentiel.
À lire aussi
Télécoms et Numériques
Technologies: Huawei et Mali vont s'associer dans le domaine des technologies numériques
Télécoms et Numériques
AES: l'APDP invite les Etats de l'Alliance à instaurer une majorité numérique